Facturation électronique et e-reporting : ce qui change pour une boutique PrestaShop.
Réception obligatoire depuis septembre 2026, émission en 2027 pour les PME : ce que votre boutique PrestaShop doit préparer, côté factures et e-reporting.
 Par Juba, Founder et consultant TechMis à jour le 13 novembre 20266 partiesChecklist incluse
Votre boutique PrestaShop produit une facture PDF à chaque commande, et la réforme s’applique depuis le 1er septembre 2026. La taille de votre entreprise fixe la date à laquelle ce PDF ne suffit plus ; vos clients, professionnels ou particuliers, fixent ce que vous devez transmettre, et à qui.
Ce qui est obligatoire depuis le 1er septembre 2026
Depuis le 1er septembre 2026, toute entreprise établie en France et soumise à la TVA doit être en mesure de recevoir ses factures sous forme électronique, en passant par une plateforme agréée. L’obligation d’en émettre, et celle de transmettre des données de vente à l’administration (le e-reporting), arrivent à une date qui dépend de la taille de l’entreprise.
| Obligation | Grandes entreprises et entreprises de taille intermédiaire | PME et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 au plus tard |
| Transmettre les données de vente et de paiement (e-reporting) | 1er septembre 2026 | 1er septembre 2027 au plus tard |
La réforme vise toutes les entreprises assujetties à la TVA, quels que soient leur chiffre d’affaires et leur forme juridique. Celles qui bénéficient de la franchise en base de TVA en font partie, micro-entrepreneurs compris. La taille s’apprécie par unité légale, c’est-à-dire par numéro SIREN, au 1er janvier 2025 et sur le dernier exercice clos avant cette date.
Pour une boutique tenue par une PME, la première échéance est donc déjà passée, et elle concerne les achats : vos fournisseurs soumis à l’émission, un fournisseur d’énergie ou d’accès à Internet par exemple, vous adressent leurs factures par une plateforme. Côté ventes, vos factures PDF aux clients professionnels restent admises jusqu’au début de votre propre obligation d’émission.
Peut-on émettre des factures électroniques avant 2027 ?
Oui. Une PME peut devancer l’échéance du 1er septembre 2027 en se rapprochant d’une plateforme agréée. Cette entrée anticipée ne vaut que pour les factures : le e-reporting démarre à part, au plus tard à la même date.
Facture électronique ou e-reporting : quelles ventes ?
Le dispositif applicable à une vente dépend du client. Une vente à une entreprise établie en France donne lieu à une facture électronique ; une vente à un particulier ou à une entreprise étrangère donne lieu à une transmission de données à l’administration, le e-reporting.
| Votre client | Dispositif | Ce qui part, et vers qui |
|---|---|---|
| Entreprise assujettie à la TVA, établie en France | Facture électronique | La facture, de votre plateforme agréée à celle du client |
| Particulier, en France ou à l’étranger | E-reporting | Les totaux de la journée, par taux de TVA, à l’administration |
| Entreprise établie hors de France | E-reporting | Les données de chaque facture, à l’administration |
Une boutique qui vend à des professionnels et à des particuliers relève des deux dispositifs à la fois. Les factures que vous remettez aux particuliers, elles, ne changent pas : la réforme ne les concerne pas, et les données transmises sur ces ventes sont des totaux, sans nom de client.
Vendre par un site d’e-commerce ne déplace pas l’obligation. Selon la DGFiP, l’entreprise qui vend reste « le seul redevable de l’obligation de facturation électronique et de transmission des données de transaction et de paiement », et c’est sa taille qui fixe le calendrier.
Facture PDF de PrestaShop : est-ce une facture électronique ?
La facture PDF que PrestaShop génère n’est pas une facture électronique au sens de la réforme. La DGFiP définit celle-ci comme « une facture émise, transmise et reçue sous un format numérique qui permet un traitement automatisé », et ajoute : « Ce n’est donc pas un PDF envoyé par e-mail. »
Une facture électronique respecte un format de données structurées : UBL, CII, ou un format mixte qui associe un fichier de données et un fichier image. Elle porte 26 données obligatoires en 2026, 34 en 2027, et elle circule d’une plateforme agréée à une autre.
Ce que PrestaShop produit aujourd’hui
PrestaShop 9 génère ses factures en PDF, à partir de gabarits rangés dans le dossier /pdf de la boutique. Modifier un gabarit change la présentation de la facture ; le fichier reste un PDF. La boutique n’a pas non plus le statut qui permet de transmettre : seule une plateforme agréée peut remettre une facture électronique à la plateforme d’un client, ou des données à l’administration.
Les quatre nouvelles mentions
Les mentions déjà obligatoires restent les mêmes. La réforme en ajoute quatre :
- le SIREN du client ;
- la nature de la vente : biens, services, ou les deux ;
- l’option « TVA sur les débits », si vous l’avez prise ;
- l’adresse de livraison, quand elle diffère de l’adresse du client.
Le SIREN se lit dans le SIRET : ce numéro de 14 chiffres commence par les neuf chiffres du SIREN. PrestaShop ne demande le SIRET à vos clients qu’une fois le mode B2B activé, qui ajoute aussi à leur fiche la société et le code APE.
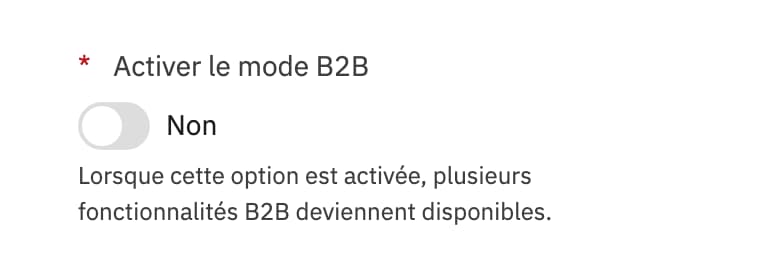
Activer le mode B2B ne remplit pas les fiches existantes. Les comptes professionnels créés avant ce réglage n’ont pas de SIRET : il faut le leur demander, ou le compléter à la main, avant la première facture électronique.
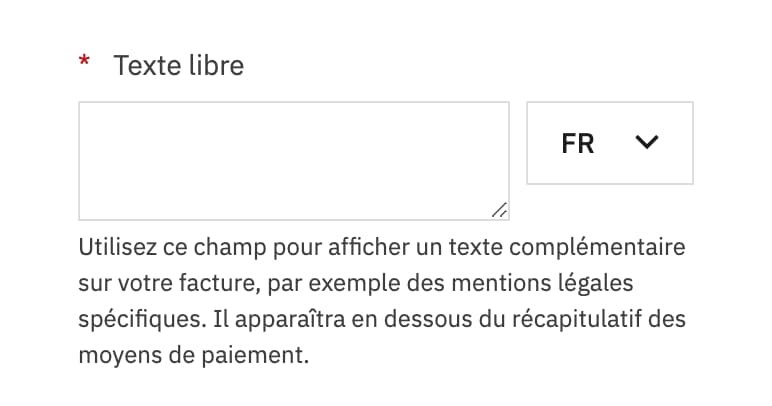
Tant que vous facturez en PDF, une mention fixe comme l’option « TVA sur les débits » s’écrit dans le champ « Texte libre » des options de facture, qui ajoute son contenu à chaque facture.
E-reporting : quelles données, à quel rythme ?
Pour vos ventes aux particuliers, le e-reporting transmet des totaux par jour : la base hors taxes de la journée, ventilée par taux, et la TVA qui en découle. Pour vos ventes à des entreprises étrangères, il transmet les données de chaque facture, les mêmes que pour une facture électronique, hors SIREN du client.
Ces totaux sortent des commandes de la boutique, donc de ses règles de taxes. Un taux de TVA mal attribué à une famille de produits fausse le total du jour, et l’erreur se répète à chaque transmission. Les données distinguent aussi les livraisons de biens des prestations de services : si vous vendez les deux, vos produits doivent permettre de les séparer.
La transmission ne se fait pas au fil des commandes. Sa fréquence dépend de votre régime de TVA.
| Régime de TVA | Fréquence | Délai |
|---|---|---|
| Réel normal mensuel | Par décade, soit trois dépôts par mois | 10 jours après la fin de chaque décade |
| Réel normal trimestriel (moins de 4 000 € de TVA par an) | Mensuelle | Avant le 10 du mois suivant |
| Régime simplifié | Mensuelle | Entre le 25 et le 30 du mois suivant |
| Franchise en base de TVA | Tous les deux mois | Entre le 25 et le 30 du mois qui suit la période |
Les données de paiement
Un second volet porte sur les encaissements. Il vise les ventes dont la TVA devient exigible au moment du paiement, les prestations de services par exemple, sauf si l’entreprise a choisi la TVA sur les débits. Une boutique qui vend aussi de la pose ou de la formation est concernée pour cette part de son activité.
Choisir une plateforme agréée et y relier la boutique
Une plateforme agréée est un opérateur que l’administration fiscale a immatriculé, pour trois ans renouvelables. Elle seule peut émettre et recevoir vos factures électroniques, et transmettre vos données de vente et de paiement à l’administration.
Le choix est libre. Vous pouvez retenir une ou plusieurs plateformes, en prendre une pour émettre et une autre pour recevoir, et en changer à tout moment. Un annuaire tenu par l’administration indique à votre plateforme vers laquelle envoyer la facture de chaque client. À partir de cette facture, la plateforme transmet aussi des données à l’administration : vous n’avez pas de second envoi à faire.
Le trajet d’une vente selon le client
- Boutique PrestaShop
- Plateforme agréée
Entreprise établie en France
Client professionnel
La plateforme transmet aussi des données à l’administration.
Particulier, en France ou à l’étranger
Administration
Données agrégées par jour et par taux de TVA.
Entreprise établie hors de France
Administration
Données de chaque facture.
La liste officielle est publiée sur impots.gouv.fr, en deux parties : les opérateurs immatriculés, et ceux dont l’immatriculation définitive attend la réussite des tests d’interopérabilité. Vérifiez dans laquelle figure celui qu’on vous propose.
Un module PrestaShop suffit-il ?
Non, pas seul. Un module ou un logiciel qui prépare vos factures sans être immatriculé est ce que l’administration appelle une solution compatible. Il doit remplir deux conditions : proposer les fonctions que la réforme attend, et être relié à une plateforme agréée au moins. Sans cette connexion, il n’a le droit ni de remettre une facture à la plateforme d’un client, ni de transmettre des données à l’administration.
Partir du logiciel qui tient déjà vos comptes
La DGFiP indique deux voies pour désigner une plateforme : s’adresser à elle directement, ou passer par un intermédiaire que vous avez déjà : l’éditeur de votre logiciel de gestion ou de comptabilité, votre expert-comptable, votre banque. La seconde est souvent la plus courte. Si l’éditeur de votre logiciel de gestion est devenu plateforme agréée, ou s’est relié à l’une d’elles, les commandes de la boutique n’ont qu’à arriver dans ce logiciel avec leurs clients, leurs taxes et leurs avoirs. C’est le travail d’une connexion entre PrestaShop et un ERP ou un logiciel de gestion.
Une décision se prend avant tout branchement : quel outil numérote les factures. Le numéro d’une facture suit une séquence chronologique et continue. Si la boutique et le logiciel de gestion numérotent chacun de leur côté, une même vente porte deux numéros. Un seul des deux émet la facture ; l’autre ne garde qu’un bon de commande.
Quand un connecteur ne se justifie pas
Une boutique qui ne vend qu’à des particuliers ne transmet que des totaux, quelques lignes par période. L’administration précise qu’il n’est pas forcément nécessaire d’acquérir un logiciel de facturation pour cela, et que les plateformes peuvent proposer un service qui facilite cette transmission. Demandez à la plateforme comment elle reçoit ces totaux avant de financer un développement.
Sanctions : ce que prévoit le texte
Ne pas émettre une facture sous format électronique expose à une amende de 50 € par facture, dans la limite de 15 000 € par an ; la première infraction n’est pas sanctionnée. Ne pas avoir choisi de plateforme de réception expose à une amende de 500 €, trois mois après une mise en demeure de l’administration, puis de 1 000 € par nouvelle période de trois mois.
Pour la phase de démarrage, la DGFiP annonce une « approche pédagogique et proportionnée » : pas de sanction pour une entreprise en difficulté qui est engagée dans une mise en conformité sérieuse. Son guide pratique précise que cette approche « ne constitue ni un report ni une suspension de l’obligation », et qu’elle ne couvre ni l’inertie ni le refus durable d’entrer dans le dispositif. Gardez la trace de vos démarches : plateforme contactée, date, corrections engagées.
Et si un client professionnel n’a pas de plateforme ?
Votre facture électronique ne peut pas lui parvenir : son adresse ne figure pas dans l’annuaire, et votre plateforme vous signale le rejet. La DGFiP admet alors, à titre exceptionnel, un envoi par e-mail ou par courrier, sans effet sur l’exigibilité de la créance ni sur son paiement.
Questions fréquentes
Ma boutique ne vend qu’à des particuliers : est-elle concernée ?
Oui, par deux obligations. Recevoir les factures de vos fournisseurs par une plateforme agréée, depuis le 1er septembre 2026 ; transmettre les totaux journaliers de vos ventes, au plus tard le 1er septembre 2027 pour une PME ou une micro-entreprise. Les factures remises à vos clients particuliers ne changent pas.
Quelle plateforme agréée choisir pour une boutique PrestaShop ?
Celle que votre logiciel de comptabilité ou de gestion utilise déjà, s’il en a une. Sinon, comparez quatre points : la présence de l’opérateur dans la liste des plateformes immatriculées, la prise en charge du e-reporting des ventes aux particuliers, la façon dont la plateforme reçoit les données de la boutique (API ou import de fichier), et le coût au-delà de l’offre de base.
Combien coûte la facturation électronique ?
Le coût dépend de la plateforme et du volume de factures. Seul repère officiel : au 1er août 2026, plus d’une dizaine des 150 plateformes agréées proposaient une offre gratuite ou sans surcoût, selon la DGFiP. Un logiciel dont l’éditeur est devenu plateforme agréée peut aussi inclure le service, avec ou sans surcoût. S’y ajoute le lien entre la boutique et la plateforme, dont le coût dépend de vos outils.
Un auto-entrepreneur qui vend en ligne est-il concerné ?
Oui. Les micro-entrepreneurs, y compris en franchise en base de TVA, doivent recevoir leurs factures par une plateforme agréée depuis le 1er septembre 2026. Ils ont jusqu’au 1er septembre 2027 pour émettre des factures électroniques et transmettre leurs données de vente, tous les deux mois s’ils sont en franchise.
À préparer pour votre projet
- Votre taille d’entreprise et la date de votre obligation d’émission
- La part de vos ventes aux professionnels, aux particuliers et à l’étranger
- Le SIREN de vos clients professionnels et leurs adresses de livraison
- Vos taux de TVA par catégorie de produits
- Votre régime de TVA, qui fixe le rythme du e-reporting
- La plateforme agréée retenue, ou celles que vous comparez